「ハワイの物件を売ったら、税金はどうなるの?」「日本に住んだままでも売れる?」。日本にお住まいのオーナー様から、よくいただくご質問です。
ハワイの不動産を売却すると、アメリカ(連邦)、ハワイ州、そして日本の3か所の税金が関係します。この記事では、売却の流れと、それぞれの税金のしくみを、公的な資料をもとに整理しました。
この記事は一般的な情報のご紹介で、税務・法律の助言ではありません。実際の税額や手続きは、お客様の状況によって異なります。必ず日米の税理士にご相談ください。
売却の全体像
- 1査定とご相談1〜2週間
- 2売却の方針を決める数日〜
- 3媒介契約数日
- 4売り出しの準備2〜4週間
- 5売り出し・内覧数週間〜
- 6オファーと条件交渉数日
- 7エスクロー約30〜60日
- 8決済・入金決済日
- 9翌年の確定申告(米国・ハワイ州・日本)翌年
売り出しから決済までの期間は、物件や市場の状況によって大きく変わります。決済のあとも、翌年に日米両方の確定申告が必要になる点が、国内の売却との大きな違いです。
1査定とご相談
まず、「今いくらで売れそうか」を確認します。査定では、同じ建物や近くの似た物件の最近の成約価格、今売り出されている競合物件、物件の状態や眺望などをもとに、売り出し価格の目安をお出しします。最新の相場は「ハワイのコンドミニアム購入の相場」でもご紹介しています。
日本にお住まいの方の場合は、手取りの見込みもあわせて確認することが大切です。売却代金からは、後で説明する源泉徴収や諸費用が差し引かれるためです。
2売却の方針を決める
- 売り出し価格と時期:相場と、売却を急ぐ必要があるかどうか
- 貸し出し中の場合:入居者との賃貸契約の期間と、内覧への協力
- 空室・現状のまま売るか、手を入れてから売るか
3媒介契約
売却を依頼するエージェントと、媒介契約(リスティング契約)を結びます。売り出し価格、契約期間、仲介手数料などを取り決めます。仲介手数料は法律で決まった金額ではなく、契約で取り決めるものです。
4売り出しの準備
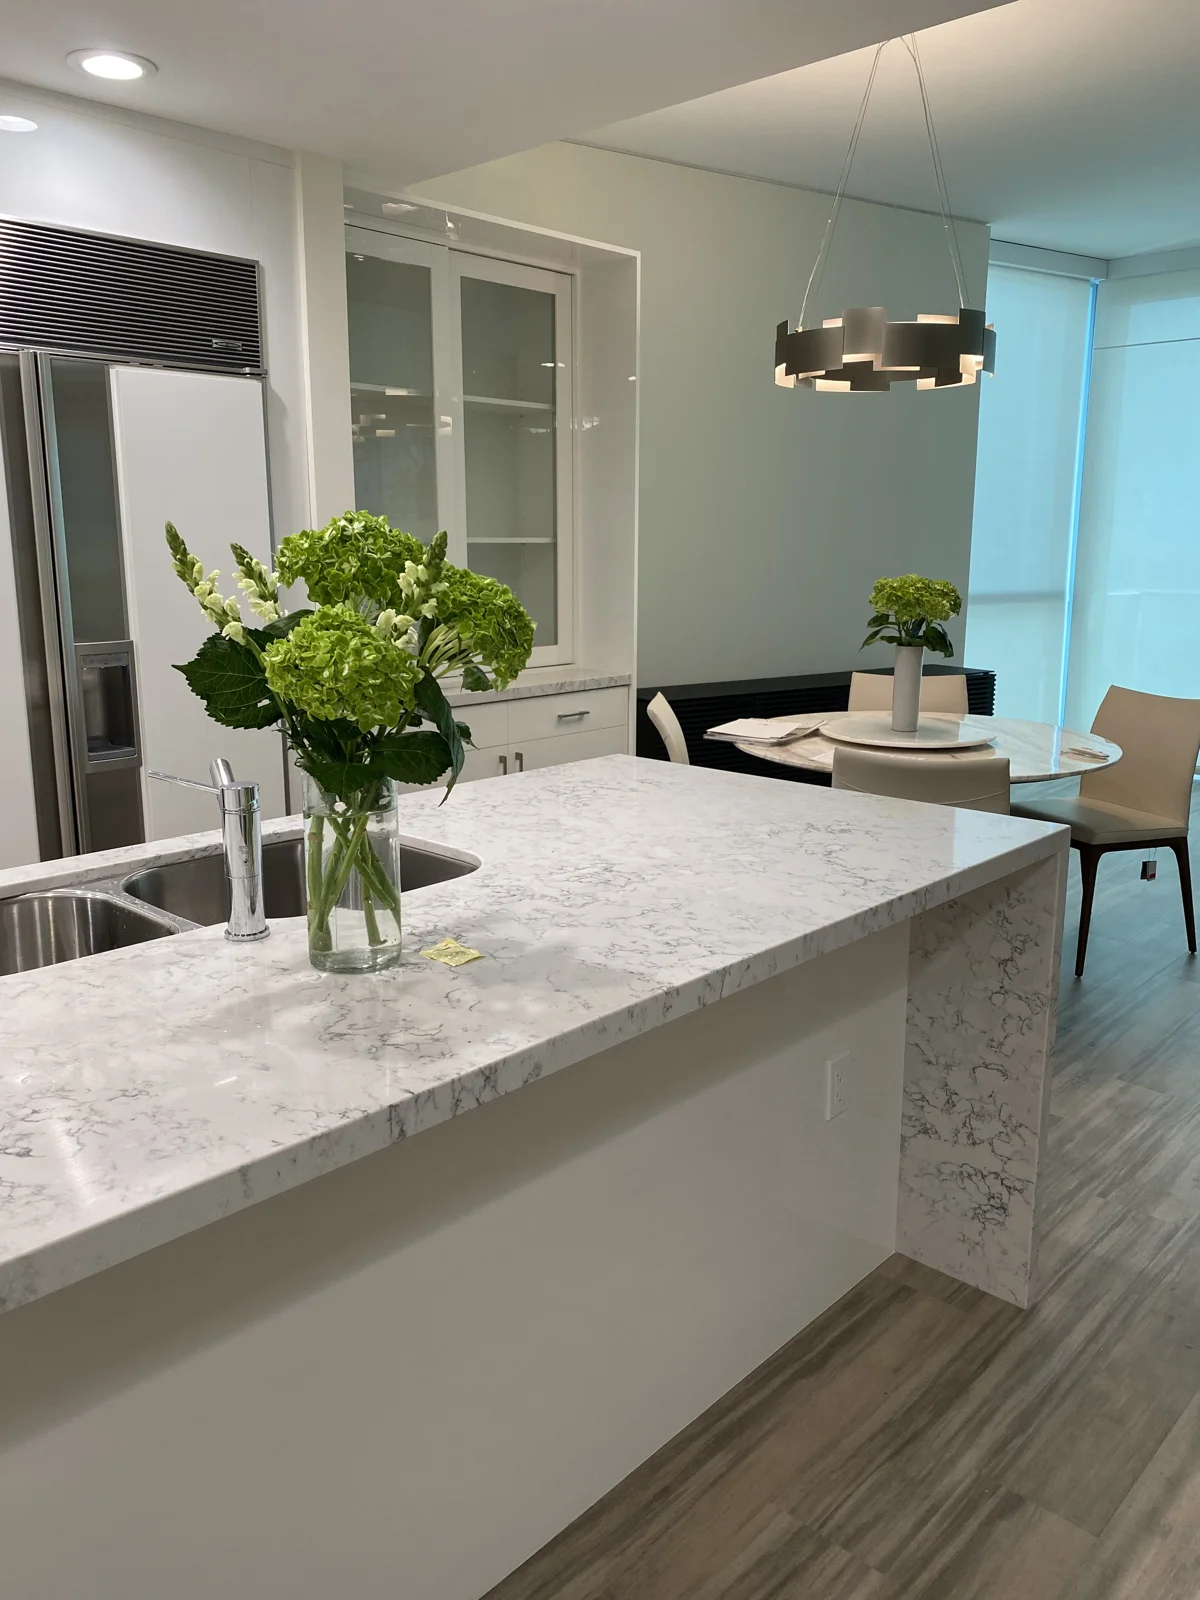
第一印象で、内覧の数や価格は変わります。小さな修理、プロの清掃、家具や小物で部屋を整える「ステージング」、写真撮影までを、売り出しの前に済ませておくのが理想です。日本にいらっしゃるオーナー様の代わりに、現地で手配・立ち会いをすることもできます(ステージングの様子、プロ清掃の様子)。
5売り出し・内覧
MLS(不動産業者の物件情報網)などで売り出し、購入希望者の内覧を受け付けます。オーナー様がハワイにいなくても、内覧の対応は現地のエージェントが行います。
6オファーと条件交渉
購入希望者から、価格や決済日、条件を記したオファーが届きます。価格だけでなく、支払い方法(現金かローンか)、物件の確認期間などの条件も含めて比較し、交渉します。
7エスクローと源泉徴収
契約が成立すると、中立のエスクロー会社が手続きを進めます。日本にお住まいの方の売却では、ここでFIRPTA(連邦)とHARPTA(ハワイ州)という2つの源泉徴収が行われるのが一般的です。売却代金の一部が、税金の前払いとして差し引かれるしくみです。
登記に使う書類への署名には公証(ノータリー)が必要です。日本からの署名の方法は、早めにエスクロー会社と確認しておきましょう。
8決済・入金
登記が完了すると、源泉徴収や諸費用を差し引いた売却代金が、オーナー様の口座に送金されます(日本のオーナー様の売却をリモートでお手伝いした記事)。
9翌年の確定申告
売却した翌年に、アメリカ(連邦)・ハワイ州・日本のそれぞれで申告が必要になります。源泉徴収された金額は、アメリカとハワイ州の申告で精算され、実際の税額より多く差し引かれていれば還付を受けられます。
アメリカ(連邦):FIRPTA
源泉徴収の割合
原則として売却代金の15%。利益ではなく、売却代金そのものにかかります(IRS)。
軽減・免除
買主が自分で住む目的で、売却代金が100万ドル以下なら10%。30万ドル以下で、買主が一定の条件で住む場合は源泉徴収なし(IRS)。
源泉徴収を減らす申請
源泉徴収額が実際の税額より多くなる場合などは、Form 8288-Bで減額を申請できます(IRS)。
ハワイ州:HARPTA と譲渡税
ハワイ州でも、ハワイ州の居住者でない売主の場合、買主が売却代金の7.25%を源泉徴収します(ハワイ州税務局 N-288)。売却に利益がない場合などは、決済の10営業日前までにN-288Bを申請すると、源泉徴収の減額を受けられることがあります(N-288B)。売主は、利益の有無にかかわらずハワイ州の所得税の申告(N-15など)が必要です(N-288C)。
また、不動産の名義を移すときには譲渡税(コンベヤンス・タックス)がかかります。法律上は売主が納める税金で、利益が出ても損をしても、売却価格の全額にかかります。
| 売却価格 | 一般 | 買主が住居用の固定資産税控除を受けられない コンド・一戸建て |
|---|---|---|
| 60万ドル未満 | $0.10 | $0.15 |
| 60万〜100万ドル未満 | $0.20 | $0.25 |
| 100万〜200万ドル未満 | $0.30 | $0.40 |
| 200万〜400万ドル未満 | $0.50 | $0.60 |
| 400万〜600万ドル未満 | $0.70 | $0.85 |
| 600万〜1,000万ドル未満 | $0.90 | $1.10 |
| 1,000万ドル以上 | $1.00 | $1.25 |
出典:ハワイ州法 HRS §247-2・Form P-64A 説明書
日本:譲渡所得の申告と外国税額控除
日本にお住まいの方(非永住者を除く居住者)は、海外の不動産を売った利益も日本で課税されます(国税庁 No.3560)。土地・建物の売却益は、ほかの所得と分けて計算する「分離課税」です。
長期譲渡所得
売った年の1月1日時点で所有期間が5年を超える場合
所得税15%・住民税5%
(あわせて復興特別所得税)
短期譲渡所得
所有期間が5年以下の場合
所得税30%・住民税9%
(あわせて復興特別所得税)
同じ利益にアメリカと日本の両方で税金がかかる「二重課税」を調整するしくみが、外国税額控除です。アメリカで納めた税金を、一定の限度額の範囲で日本の税金から差し引けます(国税庁 No.1240)。
このほか、海外の中古建物を貸し出して減価償却をしていた場合の特例(国税庁 No.3261)や、年末時点で5,000万円を超える国外財産を持っている場合の国外財産調書(国税庁 No.7456)など、日本側の手続きも関係します。税率や制度は改正されることがあるため、売却の年の制度を税理士にご確認ください。
出典:国税庁 No.1440・No.3208・No.3211
売却にかかる主な費用
売却時にかかるもの
- 仲介手数料(契約で取り決め)
- 譲渡税(コンベヤンス・タックス)
- エスクロー手数料(買主と分けて負担するのが一般的)
- 修理・清掃・ステージングなどの準備費用
精算・差し引かれるもの
- FIRPTA・HARPTAの源泉徴収(申告で精算)
- 管理費・固定資産税の日割り精算
- 残っているローンの返済
査定で確認すること
- 同じ建物・近くの似た物件の、最近の成約価格
- 今売り出されている競合物件の数と価格
- 物件の状態、眺望、向き、階数
- 源泉徴収と諸費用を差し引いた、手取りの見込み
ハワイに物件をお持ちで、売却を少しでもお考えの方は、無料査定と30分のオンライン相談をご利用ください。「まだ売ると決めていない」段階でも大丈夫です。
よくあるご質問
源泉徴収されたお金は戻ってきますか?
源泉徴収は税金の前払いです。翌年にアメリカ(Form 1040-NR)とハワイ州(N-15など)の申告をして、実際の税額より多く差し引かれていれば還付を受けられます。申告にはITINが必要です。
損をして売る場合も税金はかかりますか?
ハワイ州の譲渡税は、利益の有無にかかわらず売却価格にかかります。FIRPTA・HARPTAの源泉徴収も原則は行われますが、事前の申請(Form 8288-B、N-288B)で減額を受けられる場合があります。
日本に住んだままでも売却できますか?
はい。内覧や業者の手配は現地のエージェントが行い、書類への署名も日本で手続きできる方法があります。ハワイに来ていただかなくても売却を進められます。
まずは、今いくらで売れるかを知ることから
同じ建物の最近の成約事例をもとに、売り出し価格の目安と手取りの見込みを日本語でご説明します。
無料査定を依頼する ↗ 30分オンライン相談 →相続したハワイの物件を売る場合は、ハワイの不動産の相続(プロベート・日米の税金)もあわせてご覧ください。
専門家との連携が必要な方へ
売却や相続には、米国の会計士・弁護士、日本の会計士(税理士)との連携が必要になることがあります。状況はお一人おひとり異なりますので、この記事だけをもとに売却や賃貸のご判断をされず、まずは「どこに、どのような相談をするのがよいか」を、下記フォームからお気軽にお問い合わせください。
フォームが表示されない場合は、こちらから開いてください ↗